


一、周末核心政策与消息拆解
(一)国内重磅:地产新模式政策组合拳(最大国内变量)
多部委(住建部、央行、金融监管总局、证监会)同步发文,不是简单刺激需求,是重构地产行业制度:
- 信贷端:个人住房贷款最长年限由 30 年拉长至 40 年;预售房贷款改为竣工备案后发放,推进现房销售;开发贷款期限延长。
- 资本市场端:证监会发文,支持上市房企再融资、并购重组,支持 ABS、CMBS、REITs 融资,打通股权 + 债券融资通道。
- 行业格局:行业从高杠杆高周转,转向现房销售、低杠杆,利好央企 / 头部国企房企,中小房企加速出清。
盘面传导预期
- 直接受益:头部地产、建材、家居家电、城市更新;
- 间接逻辑:地产链企稳会改善市场对内需、经济的预期,对大消费形成情绪带动。
- 风险点:政策是中长期制度改革,不要预期短期立刻业绩爆发,更多是估值修复,会出现板块高开后分化,纯题材小票容易冲高回落。
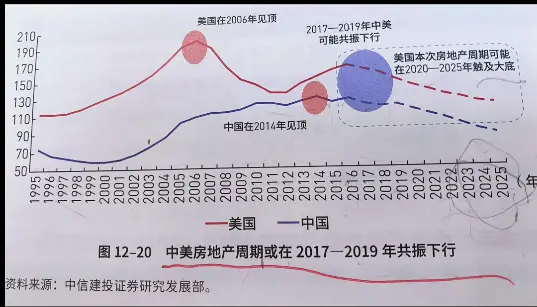
1、周金涛推演:中国这一轮库兹涅茨下行,大底窗口落在2020‑2025 区间,大底之后,开启下一轮 20 年地产周期(2020‑2040),但下一轮地产上行,处于康波萧条尾声,整体力度远弱于 1999‑2016 那一轮超级牛市
2、本轮房地产政策正好在本轮《情绪周期》中位阶段,本轮《情绪周期》是医药+深中华A领导的周期,大概率房地产不会形成大周期,而且本轮周期经常都是一字板,所以别追房地产的一字板。
(二)外围重磅:杰克逊霍尔年会,美联储释放鹰派信号环球网
- 美联储主席沃什重点强调通胀仍是第一目标,不排除后续继续加息;市场 9 月加息预期直接由 35% 飙升至 60%。
- 市场连锁反应:美债短端收益率上行、美元走强,黄金承压;北向资金面临流出压力,压制高估值成长板块(算力、AI、部分 CXO)。
泰格医药 2026 中报深度分析(300347/03347.HK)
信息仅供参考,不构成投资建议
一、核心财务数据(2026H1)深圳证券信...
- 营业收入:37.08 亿元,+14.06%
- 归母净利润:‑4.13 亿元,同比‑207.78%(账面亏损)
- 扣非归母净利润:2.78 亿元,+31.78%
- 经营活动现金流净额:4.26 亿元,同比 + 4.20%
- 综合毛利率:27.53%,同比下滑约 2.6pct
关键区分:账面巨亏来自股权投资公允价值变动损失 + 资产处置损失合计 6.91 亿,不是主营业务亏损。扣非才代表 CRO 主业真实盈利水平。
二、业务拆分
1、两大业务板块
1)临床试验技术服务(核心临床运营):17.73 亿,+20.7% 国内创新药临床需求回暖,这块是增长最强项,国内 Ⅰ‑Ⅲ 期项目、医疗器械临床订单放量。 2)临床试验相关及实验室服务:19.34 亿,+8.6% 包含 SMO、实验室、注册申报等,增速偏弱,受海外项目成本、竞争影响。
2、订单与项目质量(先行指标)HKEXnews
- 2025 年末待执行合同(在手订单)182 亿元,临床 CRO 执行周期 1.5‑2 年,对 2026‑2027 收入形成支撑。
- 上半年新增 FDA‑IND 项目 28 个,21 个拿到 FDA 临床批件;助力 5 个产品国内获批上市,69 项国际多中心临床试验获批。
- 去中心化临床试验 DCT 新签订单超 3 亿元,数字化临床项目在推进。
剩下的明天早上见。
万亿亿 :八度老师早上好!点赞
VIP1品杉 :谢谢
VIP1康康在三元桥 :药神威武
雪球 :点赞👍👍学习,感谢老师分享,九点见
静观其妙 :八度老师早上好!谢谢老师!
VIP2飞鱼58 :造反了
🌸昔西🌸 :👍🏻👍🏻👍🏻👍🏻点赞分享
用户寒冬腊月 :没有只涨不跌的股票,老师要坚定信念,加油
招财喵喵喵 :老师新的一周再创辉煌哈!加油
VIP1康康在三元桥 :加油啊
嗨皮 :命苦的我起床上班了😂